O risco de que famílias brasileiras não consigam quitar dívidas atingiu o maior nível desde 2012, e a parcela da renda destinada ao pagamento dessas obrigações alcançou o maior patamar em 21 anos, segundo o Relatório de Estabilidade Financeira do Banco Central (BC), divulgado nesta terça-feira, 27.
O BC avalia esse risco pelo indicador de ativos problemáticos (AP), que considera dívidas com atraso superior a 90 dias e operações com sinais de não pagamento integral. Em junho de 2026, essas operações representavam 9,2% do total de crédito a pessoas físicas, depois de o índice ter chegado a 9,3% no período anterior. O aumento dos atrasos foi o principal responsável pela piora do indicador, e, segundo o Banco Central, a situação é mais grave entre famílias de menor renda.
Modalidades mais afetadas
O avanço dos APs no primeiro semestre atingiu diferentes linhas de crédito. No cartão de crédito, 12,7% da carteira estava nessa condição em junho, depois de alcançar 13,2% anteriormente. No crédito consignado, o indicador chegou a 5%; no financiamento de veículos, a 8,5%. No crédito pessoal sem desconto em folha e sem garantias, a proporção foi de quase 15%, abaixo, porém, do pico de 16,5% registrado em 2016.
O Banco Central identificou 20,3 milhões de pessoas classificadas como endividadas de risco em junho, equivalente a 17% dos devedores do Sistema Financeiro Nacional (SFN). Esse total supera em 75% o registrado no mesmo mês de 2021. A classificação considera sinais de vulnerabilidade financeira, como elevado comprometimento da renda com dívidas, inadimplência e contratação de empréstimos em várias modalidades.
O BC avaliou também o efeito das regras contábeis que entraram em vigor em janeiro de 2025, que alteraram critérios para reconhecer perdas com operações de crédito e podem manter empréstimos problemáticos nos balanços por mais tempo.
Segundo estimativa da autoridade monetária, a taxa de inadimplência do sistema financeiro seria 0,78 ponto porcentual menor em junho se os critérios anteriores estivessem vigentes. Essa diferença corresponde a cerca de 45% da elevação de 1,76 ponto porcentual observada desde dezembro de 2024.
O documento prevê que a pressão sobre a capacidade de pagamento deve continuar na maioria das modalidades de crédito durante o segundo semestre de 2026.
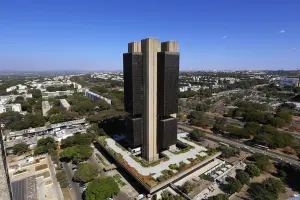
Foto: Raphael Ribeiro/BCB
Fonte: Revista Oeste